Domain versand-verzeichnis.de kaufen?
Wir ziehen mit dem Projekt
versand-verzeichnis.de um.
Sind Sie am Kauf der Domain
versand-verzeichnis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versand-verzeichnis.de kaufen?
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **

Ähnliche Suchbegriffe für Innergemeinschaftliche
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
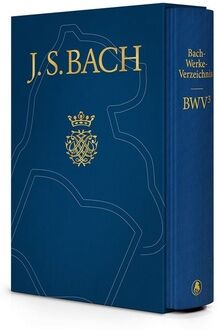
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitz, Mappe, 24440011 Verzeichnis/Index (A4, 50x)Der Leitz 24440011 Verzeichnis/Index ist ein praktisches und funktionales Ordnersystem, das speziell für die Organisation von Dokumenten im A4-Format entwickelt wurde. Mit einem robusten Material aus Kraftkarton bietet dieser Index eine langlebige Lösung für die Aufbewahrung und Strukturierung von Unterlagen. Die 10-teilig unterteilte Struktur ermöglicht eine klare und übersichtliche Gliederung, während die Folienreiter mit auswechselbaren Schildchen eine individuelle Beschriftung der Tabs ermöglichen. Dies erleichtert das schnelle Finden und Sortieren von Dokumenten, was besonders in Büroumgebungen von Vorteil ist. Der Index ist sowohl in bedruckter als auch in blanko Ausführung erhältlich, sodass Nutzer die Möglichkeit haben, ihre eigenen Etiketten zu gestalten. Mit einem Gewicht von nur 40 g ist der Leitz Verzeichnis/Index leicht und handlich, was ihn ideal für den Einsatz in Hängeboxen oder als Teil eines grösseren Ablagesystems macht. - Hergestellt aus hochwertigem Kraftkarton (210 g/qm) für erhöhte Stabilität - Enthält 10 auswechselbare Schildchen für individuelle Beschriftung - Geeignet für A4-Dokumente, ideal für Büro- und Archivierungszwecke - Druckbar, um personalisierte Etiketten zu erstellen - Entspricht den Umweltstandards des Blauen Engels.81,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
-
Was ist eine steuerfreie innergemeinschaftliche Lieferung?
Eine steuerfreie innergemeinschaftliche Lieferung ist eine Warenlieferung, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfindet. Dabei wird die Umsatzsteuer nicht vom liefernden Unternehmen in Rechnung gestellt, sondern der Kunde ist verpflichtet, die Umsatzsteuer im Bestimmungsland zu entrichten. Um von der Steuerbefreiung zu profitieren, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise die korrekte Dokumentation der Lieferung und die Einhaltung der Meldepflichten. Eine steuerfreie innergemeinschaftliche Lieferung trägt dazu bei, den Handel innerhalb der EU zu erleichtern und die Bürokratie für Unternehmen zu reduzieren. **
-
Wann ist eine innergemeinschaftliche Lieferung steuerpflichtig?
Eine innergemeinschaftliche Lieferung ist steuerpflichtig, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Ware von einem Unternehmen in einem EU-Land an ein anderes Unternehmen in einem anderen EU-Land geliefert wird. Zudem muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware in ein anderes EU-Land transportiert werden. Die steuerliche Behandlung richtet sich nach den Regelungen des jeweiligen EU-Landes, in dem die Lieferung stattfindet. Es ist wichtig, die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung genau zu prüfen, um mögliche Steuerfallen zu vermeiden. **
-
Wann ist es eine innergemeinschaftliche Lieferung?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen zudem physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Es ist wichtig, dass alle Voraussetzungen gemäß den EU-Umsatzsteuerrichtlinien erfüllt sind, um von einer innergemeinschaftlichen Lieferung sprechen zu können. Die korrekte Dokumentation und Nachweise sind entscheidend, um die Steuerfreiheit dieser Lieferung zu gewährleisten. **
Wer zahlt Steuer bei innergemeinschaftliche Lieferung?
Bei einer innergemeinschaftlichen Lieferung zahlt der Käufer die Steuer. Der Verkäufer ist jedoch verpflichtet, die Lieferung in seinem eigenen Land steuerfrei zu behandeln und die Umsatzsteuer-Identifikationsnummer des Käufers zu überprüfen. Der Käufer muss dann die Umsatzsteuer in seinem eigenen Land gemäß den dort geltenden Steuervorschriften abführen. Es ist wichtig, dass beide Parteien die notwendigen Dokumente und Nachweise für die innergemeinschaftliche Lieferung vorlegen können, um mögliche Steuerprüfungen zu bestehen. Es ist ratsam, sich vor einer innergemeinschaftlichen Lieferung über die jeweiligen steuerlichen Pflichten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wann ist eine innergemeinschaftliche Lieferung steuerfrei?
Eine innergemeinschaftliche Lieferung ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Verkäufer und der Käufer in verschiedenen EU-Mitgliedstaaten ansässig sind und die gelieferte Ware von einem Mitgliedstaat in einen anderen transportiert wird. Zudem müssen beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für gewerbliche Zwecke erworben werden. Die korrekte Dokumentation und Meldung der Lieferung ist ebenfalls entscheidend, um die Steuerfreiheit zu gewährleisten. Es ist wichtig, die gesetzlichen Bestimmungen genau zu beachten, um keine Steuernachzahlungen oder Strafen zu riskieren. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Breitkopf & Härtel Köchel-VerzeichnisBreitkopf & Härtel Köchel-Verzeichnis: thematisches Verzeichnis der musikalischen Werke von Wolfgang Amadeus Mozart (KV), von Ludwig Ritter von Köchel, bearbeitet von Neal Zaslaw, im Auftrag der Internationalen Stiftung Mozarteum, vorgelegt von Ulrich Leisinger, ISBN 9783765103001, BV 300, 17,5 x 27,5 cm, im Schuber, 1392 Seiten, in deutscher Sprache499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verzeichnis, Sachbücher von Annja KrautgasserDas Buch "Verzeichnis" von Annja Krautgasser bietet einen umfassenden Überblick über die medialen, filmischen und installativen Arbeiten der Künstlerin aus den letzten zehn Jahren. Es ist in Form eines Werkverzeichnisses gestaltet und enthält sowohl kurze als auch ausführliche Textbeiträge von verschiedenen Autoren, die sich mit den Themen Abstraktion, Architektur und Raumsoziologie auseinandersetzen. Der Katalog ist nicht nur eine Sammlung von Kunstwerken, sondern auch eine tiefgehende Auseinandersetzung mit den Konzepten und Ideen, die hinter den Arbeiten stehen. Die Kombination aus visuellen und textlichen Elementen ermöglicht es den Leser*innen, die Kunst von Krautgasser in einem breiteren Kontext zu verstehen und zu schätzen. Mit 215 Seiten bietet das Buch eine fundierte und ansprechende Darstellung der künstlerischen Praxis.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
-
Was ist eine steuerfreie innergemeinschaftliche Lieferung?
Eine steuerfreie innergemeinschaftliche Lieferung ist eine Warenlieferung, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfindet. Dabei wird die Umsatzsteuer nicht vom liefernden Unternehmen in Rechnung gestellt, sondern der Kunde ist verpflichtet, die Umsatzsteuer im Bestimmungsland zu entrichten. Um von der Steuerbefreiung zu profitieren, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise die korrekte Dokumentation der Lieferung und die Einhaltung der Meldepflichten. Eine steuerfreie innergemeinschaftliche Lieferung trägt dazu bei, den Handel innerhalb der EU zu erleichtern und die Bürokratie für Unternehmen zu reduzieren. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
-
Leitz, Mappe, 24440011 Verzeichnis/Index (A4, 50x)Der Leitz 24440011 Verzeichnis/Index ist ein praktisches und funktionales Ordnersystem, das speziell für die Organisation von Dokumenten im A4-Format entwickelt wurde. Mit einem robusten Material aus Kraftkarton bietet dieser Index eine langlebige Lösung für die Aufbewahrung und Strukturierung von Unterlagen. Die 10-teilig unterteilte Struktur ermöglicht eine klare und übersichtliche Gliederung, während die Folienreiter mit auswechselbaren Schildchen eine individuelle Beschriftung der Tabs ermöglichen. Dies erleichtert das schnelle Finden und Sortieren von Dokumenten, was besonders in Büroumgebungen von Vorteil ist. Der Index ist sowohl in bedruckter als auch in blanko Ausführung erhältlich, sodass Nutzer die Möglichkeit haben, ihre eigenen Etiketten zu gestalten. Mit einem Gewicht von nur 40 g ist der Leitz Verzeichnis/Index leicht und handlich, was ihn ideal für den Einsatz in Hängeboxen oder als Teil eines grösseren Ablagesystems macht. - Hergestellt aus hochwertigem Kraftkarton (210 g/qm) für erhöhte Stabilität - Enthält 10 auswechselbare Schildchen für individuelle Beschriftung - Geeignet für A4-Dokumente, ideal für Büro- und Archivierungszwecke - Druckbar, um personalisierte Etiketten zu erstellen - Entspricht den Umweltstandards des Blauen Engels.81,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine innergemeinschaftliche Lieferung steuerpflichtig?
Eine innergemeinschaftliche Lieferung ist steuerpflichtig, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Ware von einem Unternehmen in einem EU-Land an ein anderes Unternehmen in einem anderen EU-Land geliefert wird. Zudem muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware in ein anderes EU-Land transportiert werden. Die steuerliche Behandlung richtet sich nach den Regelungen des jeweiligen EU-Landes, in dem die Lieferung stattfindet. Es ist wichtig, die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung genau zu prüfen, um mögliche Steuerfallen zu vermeiden. **
-
Wann ist es eine innergemeinschaftliche Lieferung?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen zudem physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Es ist wichtig, dass alle Voraussetzungen gemäß den EU-Umsatzsteuerrichtlinien erfüllt sind, um von einer innergemeinschaftlichen Lieferung sprechen zu können. Die korrekte Dokumentation und Nachweise sind entscheidend, um die Steuerfreiheit dieser Lieferung zu gewährleisten. **
-
Wer zahlt Steuer bei innergemeinschaftliche Lieferung?
Bei einer innergemeinschaftlichen Lieferung zahlt der Käufer die Steuer. Der Verkäufer ist jedoch verpflichtet, die Lieferung in seinem eigenen Land steuerfrei zu behandeln und die Umsatzsteuer-Identifikationsnummer des Käufers zu überprüfen. Der Käufer muss dann die Umsatzsteuer in seinem eigenen Land gemäß den dort geltenden Steuervorschriften abführen. Es ist wichtig, dass beide Parteien die notwendigen Dokumente und Nachweise für die innergemeinschaftliche Lieferung vorlegen können, um mögliche Steuerprüfungen zu bestehen. Es ist ratsam, sich vor einer innergemeinschaftlichen Lieferung über die jeweiligen steuerlichen Pflichten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wann ist eine innergemeinschaftliche Lieferung steuerfrei?
Eine innergemeinschaftliche Lieferung ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Verkäufer und der Käufer in verschiedenen EU-Mitgliedstaaten ansässig sind und die gelieferte Ware von einem Mitgliedstaat in einen anderen transportiert wird. Zudem müssen beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für gewerbliche Zwecke erworben werden. Die korrekte Dokumentation und Meldung der Lieferung ist ebenfalls entscheidend, um die Steuerfreiheit zu gewährleisten. Es ist wichtig, die gesetzlichen Bestimmungen genau zu beachten, um keine Steuernachzahlungen oder Strafen zu riskieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.