Domain versand-verzeichnis.de kaufen?
Wir ziehen mit dem Projekt
versand-verzeichnis.de um.
Sind Sie am Kauf der Domain
versand-verzeichnis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versand-verzeichnis.de kaufen?
Was bedeutet Versand per Kurier?
Was bedeutet Versand per Kurier? Beim Versand per Kurier handelt es sich um eine spezielle Art der Zustellung von Paketen oder Dokumenten, bei der ein Kurierdienst beauftragt wird, die Sendung persönlich zu überbringen. Dies bietet den Vorteil einer schnellen und zuverlässigen Lieferung, da der Kurier die Sendung direkt an den Empfänger übergibt. Oftmals wird der Versand per Kurier für besonders eilige oder wertvolle Sendungen genutzt, da so eine sichere und zeitnahe Zustellung gewährleistet werden kann. Kurierdienste bieten in der Regel auch zusätzliche Services wie Sendungsverfolgung oder die Möglichkeit, die Lieferung an einen bestimmten Ort oder zu einem bestimmten Zeitpunkt zu vereinbaren. **
Wie erstelle ich ein Versandlabel für den internationalen Versand?
Um ein Versandlabel für den internationalen Versand zu erstellen, benötigst du die genauen Maße und das Gewicht des Pakets. Anschließend kannst du online ein Versandlabel bei einem Versanddienstleister wie DHL, UPS oder FedEx erstellen und ausdrucken. Vergiss nicht, das Label gut sichtbar auf dem Paket anzubringen, um einen reibungslosen internationalen Versand zu gewährleisten. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Köchel-VerzeichnisBreitkopf & Härtel Köchel-Verzeichnis: thematisches Verzeichnis der musikalischen Werke von Wolfgang Amadeus Mozart (KV), von Ludwig Ritter von Köchel, bearbeitet von Neal Zaslaw, im Auftrag der Internationalen Stiftung Mozarteum, vorgelegt von Ulrich Leisinger, ISBN 9783765103001, BV 300, 17,5 x 27,5 cm, im Schuber, 1392 Seiten, in deutscher Sprache499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Premium VersandWenn Sie Montag bis Freitag vor 14 Uhr bestellen (außer an Feiertagen in Deutschland) wird Ihre Bestellung am selben Tag versandt. An einem Sonn- und Feiertag versenden wir am nächsten Werktag (solange die Artikel auf Lager sind). Der pünktliche Versand ist abhängig von der Zahlungsfreigabe unserer Dienstleister. - Unbekannt Fotografie4,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
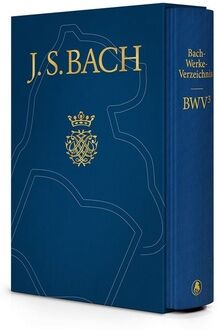
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange dauert die Zollabwicklung beim Versand per Kurier?
Die Dauer der Zollabwicklung beim Versand per Kurier hängt von verschiedenen Faktoren ab, wie z.B. dem Zielland, dem Wert und der Art der Ware sowie den aktuellen Zollbestimmungen. In der Regel kann die Zollabwicklung jedoch innerhalb weniger Stunden oder Tage abgeschlossen werden. Es ist jedoch ratsam, zusätzliche Zeit für mögliche Verzögerungen einzuplanen. **
-
Wie erstelle ich ein Versandlabel für den Versand meiner Produkte?
Um ein Versandlabel zu erstellen, benötigst du entweder eine Versandsoftware oder kannst dies direkt über den Versanddienstleister online erledigen. Du musst die Versandadresse des Empfängers sowie das Gewicht und die Maße des Pakets angeben. Anschließend kannst du das Label ausdrucken und auf das Paket kleben, um es zu versenden. **
-
Wie erstellt man ein Versandlabel für den Versand von Paketen?
Um ein Versandlabel für den Versand von Paketen zu erstellen, benötigt man ein Versandprogramm oder eine Versandplattform. Dort gibt man die nötigen Informationen wie Absender, Empfänger und Paketmaße ein. Anschließend kann das Label ausgedruckt und auf das Paket geklebt werden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Köchel-VerzeichnisBreitkopf & Härtel Köchel-Verzeichnis: thematisches Verzeichnis der musikalischen Werke von Wolfgang Amadeus Mozart (KV), von Ludwig Ritter von Köchel, bearbeitet von Neal Zaslaw, im Auftrag der Internationalen Stiftung Mozarteum, vorgelegt von Ulrich Leisinger, ISBN 9783765103001, BV 300, 17,5 x 27,5 cm, im Schuber, 1392 Seiten, in deutscher Sprache499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Versand per Kurier?
Was bedeutet Versand per Kurier? Beim Versand per Kurier handelt es sich um eine spezielle Art der Zustellung von Paketen oder Dokumenten, bei der ein Kurierdienst beauftragt wird, die Sendung persönlich zu überbringen. Dies bietet den Vorteil einer schnellen und zuverlässigen Lieferung, da der Kurier die Sendung direkt an den Empfänger übergibt. Oftmals wird der Versand per Kurier für besonders eilige oder wertvolle Sendungen genutzt, da so eine sichere und zeitnahe Zustellung gewährleistet werden kann. Kurierdienste bieten in der Regel auch zusätzliche Services wie Sendungsverfolgung oder die Möglichkeit, die Lieferung an einen bestimmten Ort oder zu einem bestimmten Zeitpunkt zu vereinbaren. **
-
Wie erstelle ich ein Versandlabel für den internationalen Versand?
Um ein Versandlabel für den internationalen Versand zu erstellen, benötigst du die genauen Maße und das Gewicht des Pakets. Anschließend kannst du online ein Versandlabel bei einem Versanddienstleister wie DHL, UPS oder FedEx erstellen und ausdrucken. Vergiss nicht, das Label gut sichtbar auf dem Paket anzubringen, um einen reibungslosen internationalen Versand zu gewährleisten. **
-
Wie lange dauert die Zollabwicklung beim Versand per Kurier?
Die Dauer der Zollabwicklung beim Versand per Kurier hängt von verschiedenen Faktoren ab, wie z.B. dem Zielland, dem Wert und der Art der Ware sowie den aktuellen Zollbestimmungen. In der Regel kann die Zollabwicklung jedoch innerhalb weniger Stunden oder Tage abgeschlossen werden. Es ist jedoch ratsam, zusätzliche Zeit für mögliche Verzögerungen einzuplanen. **
-
Wie erstelle ich ein Versandlabel für den Versand meiner Produkte?
Um ein Versandlabel zu erstellen, benötigst du entweder eine Versandsoftware oder kannst dies direkt über den Versanddienstleister online erledigen. Du musst die Versandadresse des Empfängers sowie das Gewicht und die Maße des Pakets angeben. Anschließend kannst du das Label ausdrucken und auf das Paket kleben, um es zu versenden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Premium VersandWenn Sie Montag bis Freitag vor 14 Uhr bestellen (außer an Feiertagen in Deutschland) wird Ihre Bestellung am selben Tag versandt. An einem Sonn- und Feiertag versenden wir am nächsten Werktag (solange die Artikel auf Lager sind). Der pünktliche Versand ist abhängig von der Zahlungsfreigabe unserer Dienstleister. - Unbekannt Fotografie4,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
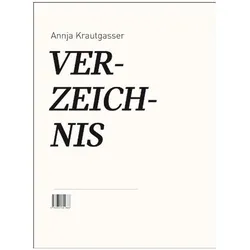
Verzeichnis, Sachbücher von Annja KrautgasserDas Buch "Verzeichnis" von Annja Krautgasser bietet einen umfassenden Überblick über die medialen, filmischen und installativen Arbeiten der Künstlerin aus den letzten zehn Jahren. Es ist in Form eines Werkverzeichnisses gestaltet und enthält sowohl kurze als auch ausführliche Textbeiträge von verschiedenen Autoren, die sich mit den Themen Abstraktion, Architektur und Raumsoziologie auseinandersetzen. Der Katalog ist nicht nur eine Sammlung von Kunstwerken, sondern auch eine tiefgehende Auseinandersetzung mit den Konzepten und Ideen, die hinter den Arbeiten stehen. Die Kombination aus visuellen und textlichen Elementen ermöglicht es den Leser*innen, die Kunst von Krautgasser in einem breiteren Kontext zu verstehen und zu schätzen. Mit 215 Seiten bietet das Buch eine fundierte und ansprechende Darstellung der künstlerischen Praxis.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verzeichnis medizinischer und naturwissenschaftlicher Drucke 1472-1830.... / Verzeichnis medizinischer und naturwissenschaftlicher Drucke 1472-1830.Verzeichnis Medizinischer Und Naturwissenschaftlicher Drucke 1472-1830.... / Verzeichnis Medizinischer Und Naturwissenschaftlicher Drucke 1472-1830. Reihe A - D. Reihe D: Systematischer Index. Band 11-14, Gebundene Ausgabe Von Herzog August...769,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man ein Versandlabel für den Versand von Paketen?
Um ein Versandlabel für den Versand von Paketen zu erstellen, benötigt man ein Versandprogramm oder eine Versandplattform. Dort gibt man die nötigen Informationen wie Absender, Empfänger und Paketmaße ein. Anschließend kann das Label ausgedruckt und auf das Paket geklebt werden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.